

Jabarpos.id – Impian masyarakat Indonesia untuk memiliki hunian pribadi kini tengah menghadapi tembok besar. Bukan sekadar persoalan harga rumah yang kian melambung atau daya beli yang melemah, namun ada faktor lain yang jauh lebih krusial: tingginya angka penolakan pengajuan Kredit Pemilikan Rumah (KPR) oleh pihak perbankan. Fenomena ini menciptakan efek domino yang merugikan banyak pihak, mulai dari calon pembeli hingga pengembang properti.
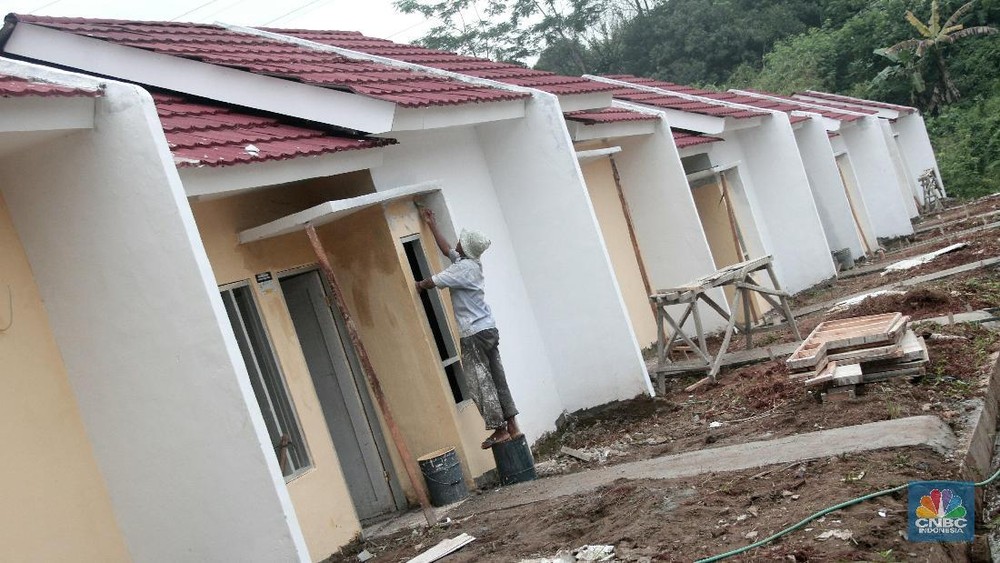
Kondisi di lapangan menunjukkan bahwa tingkat penolakan kredit ini sudah mencapai angka yang sangat mengkhawatirkan. Berdasarkan informasi dari pelaku industri, persentase pengajuan yang ditolak bank saat ini berkisar antara 50 persen hingga 80 persen. Hal ini menjadi kabar buruk bagi sektor properti yang tengah berupaya keras menekan angka backlog atau kekurangan kebutuhan rumah di tanah air.
CEO SiapKPR, Marine Novita, mengungkapkan bahwa proses penyaringan calon debitur kini terjadi jauh lebih awal dari yang dibayangkan masyarakat. Bahkan, sebelum berkas resmi diserahkan ke bank, para calon pembeli seringkali sudah "gugur" di tahap awal saat berkunjung ke galeri pemasaran (marketing gallery).
Also Read
"Kalau kita mengobrol dengan rekan-rekan pengembang, termasuk saya yang juga pengurus REI, angka penolakan dari bank itu sangat tinggi, bisa mencapai 50% sampai 80%. Masalahnya, konsumen seringkali sudah teridentifikasi bermasalah bahkan sebelum data mereka diserahkan ke bank," ujar Marine.
Penyebab utama dari kegagalan ini adalah catatan buruk dalam sistem informasi keuangan. Banyak calon pembeli yang tidak menyadari bahwa mereka memiliki tunggakan di berbagai fasilitas pinjaman lain. Masalah ini seringkali baru terungkap saat pihak pengembang atau petugas bank melakukan pengecekan awal.
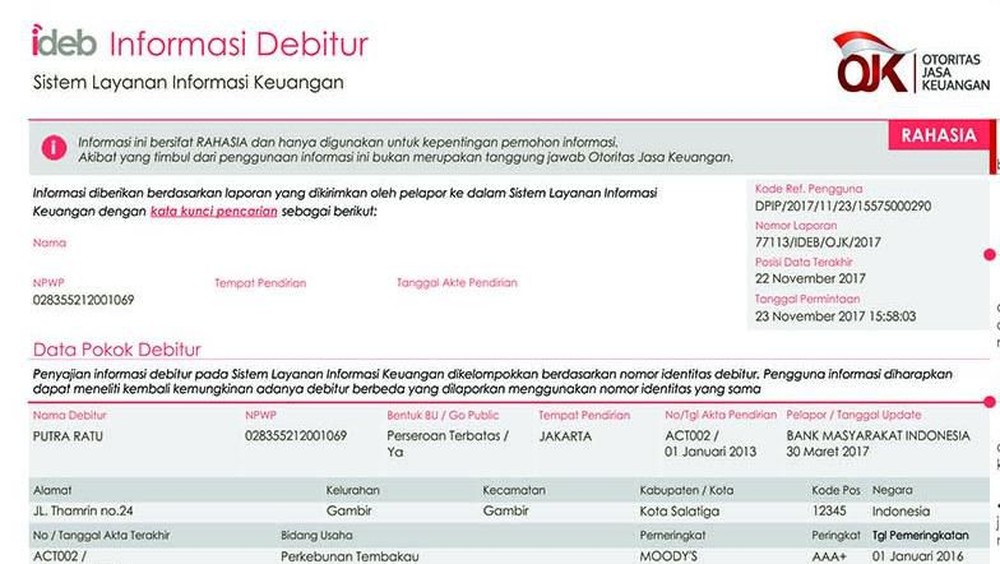
Salah satu istilah yang paling ditakuti adalah status Kolektibilitas 5 (KOL 5) dalam sistem SLIK OJK atau yang dulu dikenal dengan BI Checking. Status ini menandakan bahwa seseorang berada dalam kondisi kredit macet yang paling parah. Ironisnya, banyak masyarakat yang merasa bingung dan tidak sadar bahwa mereka memiliki catatan buruk tersebut karena banyaknya jumlah utang yang tidak terkelola dengan baik.
"Mereka sering bertanya, ‘KOL 5 itu apa?’ bahkan ada yang sudah lupa kalau punya utang karena saking banyaknya. Padahal, catatan itu menjadi penentu utama apakah mereka layak mendapatkan KPR atau tidak," tambah Marine.
Dampak dari fenomena ini sangat luas. Di satu sisi, konsumen kehilangan kesempatan emas untuk memiliki aset masa depan berupa rumah. Di sisi lain, pengembang properti mengalami kesulitan besar dalam mengonversi minat calon pembeli menjadi transaksi nyata. Hal ini tentu menghambat perputaran ekonomi di sektor properti.
Selain dari sisi kelayakan debitur, perbankan sendiri juga tengah menghadapi tantangan berat. Di tengah kondisi ekonomi yang belum sepenuhnya stabil, tingkat persetujuan kredit secara keseluruhan mengalami penurunan. Bank cenderung lebih berhati-hati dalam menyalurkan pembiayaan guna menghindari risiko kredit macet yang lebih tinggi di masa mendatang. Situasi ini menciptakan kebuntuan di mana permintaan ada, namun akses terhadap pembiayaan semakin tertutup rapat.