

Jabarpos.id – Fenomena tingginya suku bunga kredit di Indonesia masih menjadi momok bagi para pelaku usaha, terutama sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Meski berbagai kebijakan moneter telah diambil, realita di lapangan menunjukkan bahwa penurunan bunga kredit belum dirasakan secara merata oleh masyarakat luas. Hal ini memicu sorotan tajam dari Komisi XI DPR RI yang mencurigai adanya praktik tertentu di sektor perbankan yang menghambat efektivitas kebijakan ekonomi nasional.
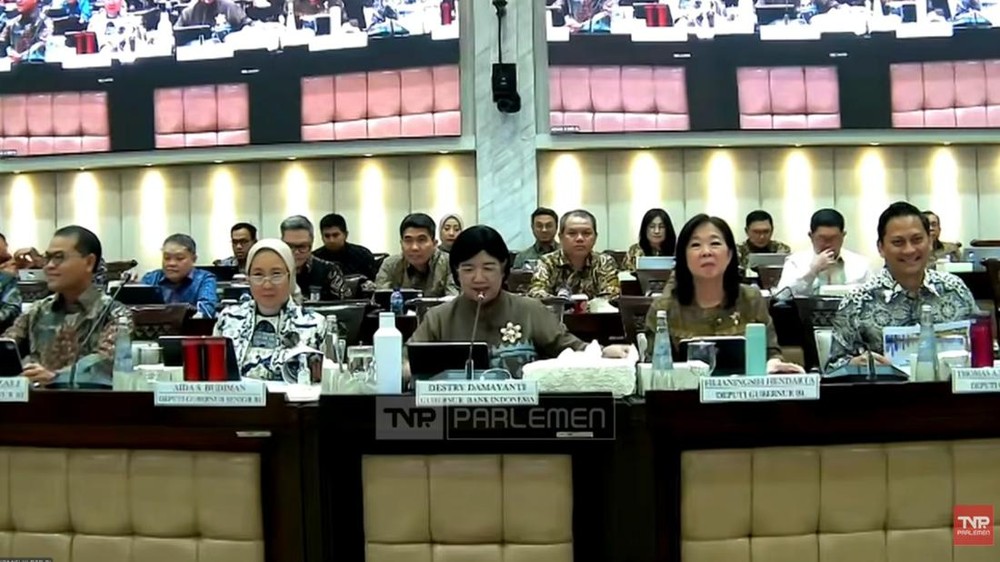
Dalam rapat kerja bersama jajaran Bank Indonesia (BI), anggota Komisi XI DPR dari Fraksi PKS, Muhammad Kholid, mengungkapkan temuan yang cukup mengejutkan. Berdasarkan hasil kunjungan kerjanya ke berbagai daerah, ia menemukan bahwa salah satu penyebab utama sulitnya bunga kredit turun adalah adanya praktik pemberian bunga khusus atau special rate kepada deposan tertentu.
Menurut Kholid, praktik special rate ini menciptakan persaingan yang tidak sehat antar bank dalam memperebutkan dana pihak ketiga. Bank-bank cenderung berebut dana mahal dari institusi atau deposan besar yang meminta imbal hasil tinggi. Kondisi ini menyebabkan biaya dana (cost of fund) perbankan membengkak, yang pada akhirnya membuat bank enggan menurunkan suku bunga kredit (lending rate).
Also Read
"Masalahnya bukan hanya kredit UMKM yang sulit turun, tetapi juga masalah funding yang mahal. Bank-bank saling berebut dana mahal karena masih ada praktik special rate dari institusi atau deposan besar yang belum ditertibkan," ujar Kholid dalam rapat tersebut. Ia menekankan pentingnya koordinasi dalam Komite Stabilitas Sistem Keuangan (KSSK) agar transmisi kebijakan moneter dapat langsung menyentuh kebutuhan pelaku UMKM.
Senada dengan Kholid, anggota Komisi XI DPR dari Fraksi Nasdem, Thoriq Majiddanor, juga menyoroti ketimpangan pertumbuhan kredit yang terjadi saat ini. Ia mencatat adanya anomali di mana likuiditas perbankan sebenarnya cukup, namun distribusinya masih tersegmentasi. Hal ini terlihat dari perbedaan pertumbuhan kredit yang sangat mencolok antara sektor korporasi dan UMKM.
Data menunjukkan bahwa kredit korporasi mengalami pertumbuhan yang sangat pesat mencapai 22,10 persen. Sebaliknya, kredit untuk sektor UMKM justru sangat lamban, yakni hanya tumbuh sebesar 1,62 persen. Menurut Jiddan, ketimpangan ini terjadi karena perbankan lebih fokus mengejar dana besar melalui special rate untuk membiayai sektor korporasi, sehingga masyarakat kecil justru tidak menikmati dampak penurunan bunga.
"Jangan sampai upaya memperdalam pasar uang berhasil, tetapi masyarakat tetap menghadapi lending rate yang sulit turun. Perbankan masih sibuk berebut funding, sehingga dampaknya pertumbuhan kredit UMKM sangat minim," tegas Jiddan.
Situasi ini menjadi tantangan besar bagi otoritas moneter dan regulator perbankan. Jika praktik pemberian bunga khusus kepada deposan besar terus dibiarkan tanpa pengawasan ketat, maka target pemerintah untuk mendorong pertumbuhan ekonomi melalui penguatan sektor UMKM akan sulit tercapai. Masyarakat berharap ada langkah konkret untuk menertibkan praktik ini agar bunga kredit dapat segera turun dan lebih inklusif bagi seluruh lapisan pelaku usaha.