

Jabarpos.id – Kondisi ekonomi Indonesia saat ini tengah berada dalam sorotan tajam para pelaku pasar global. Kenaikan premi risiko gagal bayar atau Credit Default Swap (CDS) menjadi sinyal kuat yang menuntut kewaspadaan tinggi dari pemerintah. Fenomena ini bukan sekadar angka di atas kertas, melainkan cerminan dari persepsi risiko investor terhadap stabilitas keuangan nasional di tengah ketidakpastian dunia.
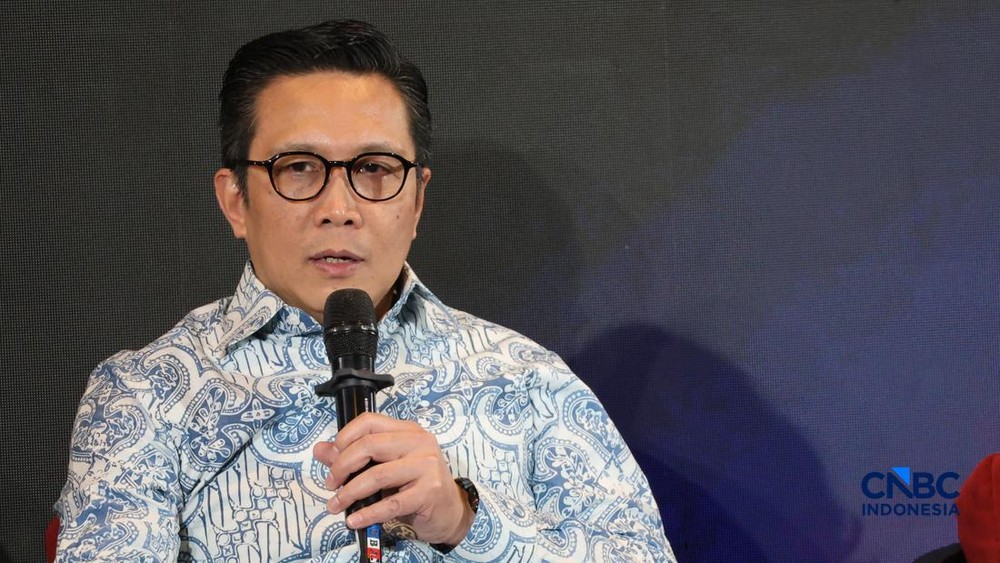
Kepala Ekonom PT Bank Danamon Tbk, Irman Faiz, mengungkapkan bahwa lonjakan CDS Indonesia dipicu oleh kombinasi berbagai faktor kompleks. Menurutnya, faktor geopolitik global memegang peranan paling dominan dalam mendorong kenaikan premi risiko tersebut. Meskipun ketidakpastian terkait penilaian Morgan Stanley Capital International (MSCI) turut memberikan tekanan, namun dinamika politik internasional tetap menjadi variabel utama yang menggerakkan sentimen pasar.
Irman menjelaskan bahwa jika situasi geopolitik dunia membaik, ada peluang besar bagi premi risiko Indonesia untuk melandai. Namun, ia memberikan catatan kritis bahwa ketidakpastian terkait MSCI mungkin masih akan membayangi hingga awal tahun 2027. Oleh karena itu, pemerintah tidak boleh hanya bersandar pada harapan membaiknya situasi global, melainkan harus melakukan langkah nyata dari dalam negeri.
Also Read
Salah satu poin krusial yang disoroti adalah mengenai disiplin fiskal. Pemerintah diingatkan untuk tetap konsisten menjaga defisit anggaran agar tidak melampaui ambang batas maksimal 3 persen. Langkah ini dianggap sangat vital untuk menjaga kepercayaan lembaga pemeringkat kredit internasional. Jika pemerintah mampu menjaga komitmen fiskal ini, biaya pinjaman atau borrowing cost diharapkan dapat turun secara perlahan, yang pada akhirnya akan meringankan beban negara.
Lebih lanjut, Irman memperingatkan adanya ancaman penurunan peringkat utang (downgrade) dari lembaga pemeringkat seperti S&P. Hal ini berkaitan erat dengan beban bunga utang terhadap penerimaan negara yang saat ini sudah melampaui angka 15 persen. Jika dalam dua tahun ke depan rasio beban bunga ini tidak berhasil ditekan hingga di bawah 15 persen, Indonesia berisiko mendapatkan penilaian yang lebih buruk dari para investor.
Di sisi lain, pasar obligasi menjadi tumpuan utama dalam menjaga stabilitas aliran modal masuk. Mengingat pasar saham tidak bisa sepenuhnya diandalkan dalam menghadapi isu MSCI, maka pasar obligasi (bond market) menjadi instrumen kunci untuk menarik arus dolar ke dalam negeri. Hal ini sangat penting guna membiayai kebutuhan impor di tengah kondisi defisit transaksi berjalan.
Irman memprediksi bahwa jika imbal hasil (yield) obligasi Amerika Serikat turun ke level 4,2 persen, maka yield Surat Berharga Negara (SBN) Indonesia berpotensi menyusul turun ke angka 7,2 persen pada tahun mendatang. Menjaga selisih imbal hasil yang kompetitif sangat diperlukan agar pasar obligasi domestik tetap menjadi magnet bagi investor asing. Dengan manajemen utang yang pruden, Indonesia diharapkan mampu melewati masa transisi ekonomi ini dengan tetap menjaga kredibilitas di mata dunia.