

Jabarpos.id – Fenomena masyarakat yang mengambil pinjaman di berbagai platform layanan pendanaan daring atau fintech lending kini menjadi hal yang lumrah. Meski secara regulasi nasabah diperbolehkan mengambil pinjaman dari lebih dari tiga penyelenggara pinjaman daring (pindar), Otoritas Jasa Keuangan (OJK) mengeluarkan peringatan keras terkait risiko yang mengintai di balik kemudahan tersebut.
OJK menegaskan bahwa meskipun akses pendanaan terbuka lebar, setiap penyelenggara wajib memperketat pengawasan terhadap kualitas kredit mereka. Hal ini dilakukan untuk mencegah terjadinya gagal bayar massal yang dapat merusak ekosistem keuangan digital di Indonesia. Penguatan mitigasi risiko menjadi harga mati, mulai dari peningkatan kualitas analisis pendanaan hingga penerapan prinsip kehati-hatian yang lebih ketat.
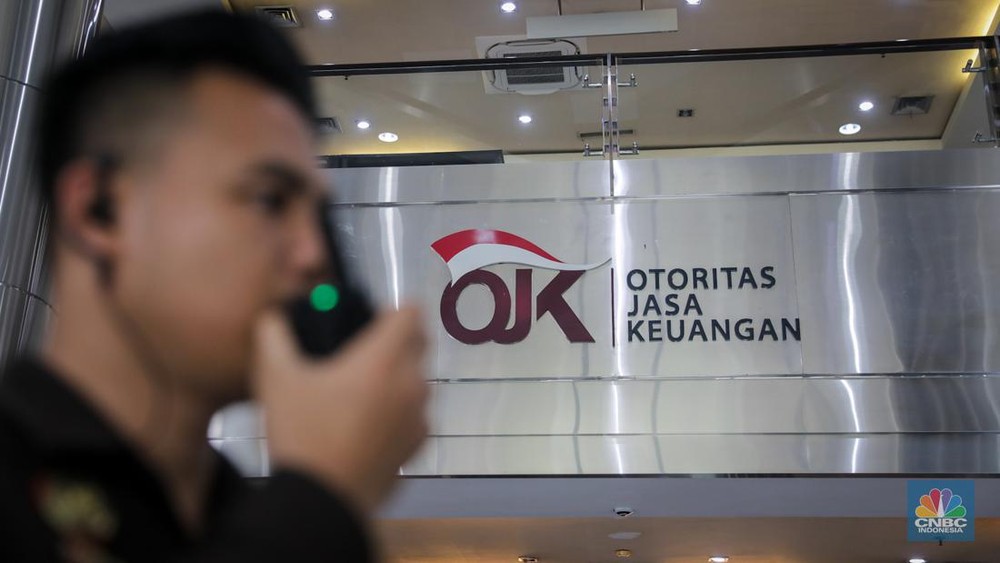
Kepala Eksekutif Pengawasan Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya (PVML) OJK, Agusman, mengungkapkan bahwa salah satu indikator utama kesehatan sebuah platform pinjaman adalah tingkat wanprestasi 90 hari atau yang dikenal dengan istilah TWP90. OJK menetapkan batas maksimal TWP90 berada di angka 5 persen.
Also Read
Namun, realita di lapangan menunjukkan tren yang cukup mengkhawatirkan. Saat ini, angka TWP90 di industri pindar menunjukkan kenaikan. Berdasarkan data terbaru, angka TWP90 tercatat berada di level 4,73 persen. Angka ini sudah sangat mendekati ambang batas maksimal yang ditetapkan oleh regulator.
"Pergerakan angka TWP90 ini sangat dipengaruhi oleh kemampuan bayar para peminjam atau borrower. Kami di OJK terus melakukan pemantauan secara ketat terhadap perkembangan kualitas pendanaan serta langkah-langkah perbaikan yang diambil oleh para penyelenggara agar angka TWP90 tetap terkendali," ujar Agusman dalam keterangan resminya.
Lebih lanjut, Agusman membeberkan data yang cukup mencengangkan. Hingga periode Agustus 2026, tercatat ada 16 penyelenggara pinjaman daring yang memiliki angka TWP90 di atas 5 persen. Hal ini menunjukkan bahwa sebagian platform masih kesulitan dalam menyaring nasabah yang memiliki kapasitas bayar yang baik.
Kondisi ini menjadi alarm bagi para penyelenggara untuk tidak hanya mengejar pertumbuhan penyaluran dana semata, tetapi juga harus memperhatikan tata kelola dan manajemen risiko yang memadai. OJK mendorong agar setiap perusahaan pindar melakukan penyaluran dana secara lebih selektif.
Bagi masyarakat, fenomena meminjam di banyak aplikasi secara bersamaan atau yang sering disebut dengan over-indebtedness dapat menjadi jebakan lingkaran setan. Jika tidak dikelola dengan bijak, beban bunga yang menumpuk dari berbagai platform dapat menyebabkan gagal bayar yang berujung pada masalah hukum maupun gangguan skor kredit di masa depan. Oleh karena itu, kedisiplinan dalam manajemen keuangan pribadi menjadi kunci utama agar tidak terjebak dalam jeratan utang yang tidak terkendali.