

Jabarpos.id – Pernahkah Anda merasa kesulitan saat mengajukan pinjaman ke bank, padahal penghasilan Anda mencukupi? Jika iya, bisa jadi masalahnya bukan pada nominal gaji, melainkan pada skor kredit Anda yang tercatat di Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK).
Data dalam SLIK, yang sebelumnya lebih populer dikenal dengan istilah BI Checking, merupakan rapor keuangan seseorang yang sangat krusial. Skor ini menjadi penentu utama bagi lembaga keuangan, mulai dari perbankan hingga perusahaan pembiayaan (multifinance), dalam memutuskan apakah permohonan kredit Anda layak disetujui atau justru harus ditolak mentah-mentah.
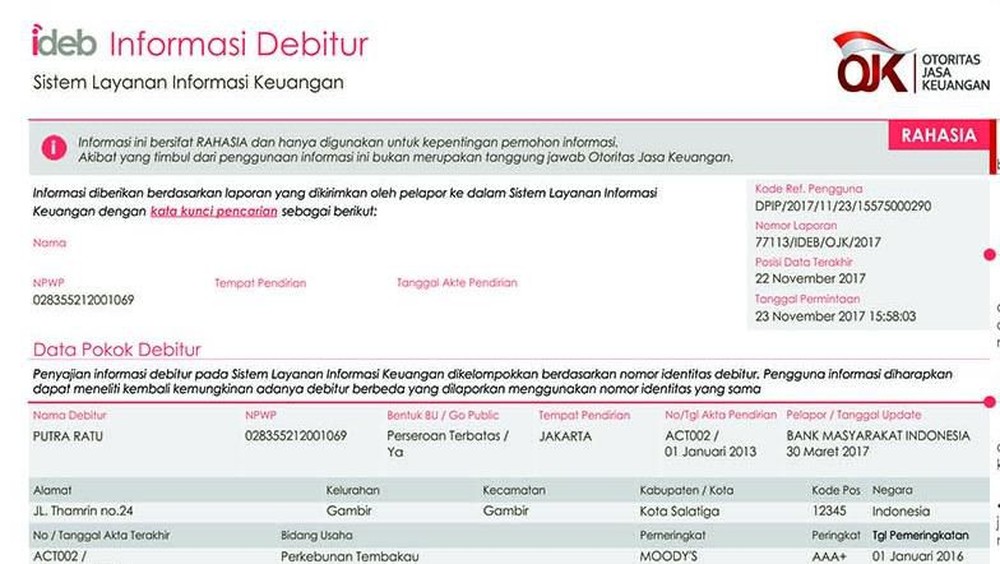
Kini, tantangan bagi calon debitur semakin besar. Pasalnya, OJK telah mewajibkan penyedia layanan pinjaman online atau P2P Lending untuk melaporkan riwayat pinjaman nasabahnya ke dalam sistem SLIK. Artinya, tunggakan kecil di aplikasi pinjol sekalipun dapat merusak reputasi finansial Anda di mata bank besar.
Also Read
Dampaknya pun sangat nyata. Asosiasi Real Estate Indonesia (REI) sempat mengungkapkan fakta mengejutkan bahwa sekitar 40 persen pengajuan Kredit Pemilikan Rumah (KPR) mengalami penolakan. Penyebab utamanya adalah skor kredit yang buruk akibat adanya tunggakan cicilan pada layanan pinjaman online. Tidak hanya urusan rumah, OJK bahkan menyoroti fenomena di mana para pencari kerja gagal mendapatkan posisi impian hanya karena memiliki catatan kredit yang bermasalah.
Lantas, bagaimana cara membaca rapor keuangan ini? Secara umum, skor SLIK dibagi menjadi lima tingkatan. Skor 1 menandakan Anda adalah nasabah dengan riwayat kredit paling sehat dan disiplin. Sebaliknya, skor 5 menunjukkan kondisi kredit macet yang sangat parah. Untuk bisa mengajukan kredit dengan lancar, idealnya Anda harus berada di level skor 1 atau 2. Jika Anda terjebak di skor 3, 4, atau 5, maka langkah "pembersihan nama" menjadi harga mati.
Langkah pertama yang harus dilakukan adalah melakukan pengecekan mandiri melalui laman resmi idebku.ojk.go.id. Dengan mengetahui posisi skor Anda, Anda bisa menentukan strategi selanjutnya.
Jika catatan buruk tersebut muncul karena Anda memang belum melunasi kewajiban, maka satu-satunya jalan keluar adalah segera melunasi seluruh tunggakan tersebut. Namun, jika Anda merasa ada kesalahan data atau tunggakan yang muncul secara tidak wajar, jangan tinggal diam. Segera hubungi pihak lembaga keuangan terkait untuk melakukan klarifikasi dan pelaporan masalah.
Perlu diingat bahwa pembaruan data di sistem SLIK OJK biasanya membutuhkan waktu maksimal 30 hari setelah pelunasan dilakukan. Sebagai langkah antisipasi agar proses pengajuan kredit baru tidak terhambat, sangat disarankan bagi Anda untuk meminta Surat Keterangan Lunas (SKL) dari pihak bank atau lembaga pembiayaan sebagai bukti fisik yang sah. Dengan persiapan yang matang, nama baik finansial Anda dapat kembali bersih dan akses terhadap layanan keuangan pun terbuka lebar.