

Jabarpos.id – Fenomena "menyekolahkan" Surat Keputusan (SK) menjadi praktik yang sudah sangat umum di kalangan Pegawai Negeri Sipil (PNS) di Indonesia. Dengan menjaminkan SK Pengangkatan maupun SK Pensiun, para abdi negara ini dapat dengan mudah mengakses fasilitas kredit dari berbagai lembaga perbankan. Skema ini sering kali menjadi jalan pintas bagi mereka yang membutuhkan dana segar dalam jumlah besar untuk berbagai keperluan mendesak maupun rencana masa depan.
Secara umum, dana yang diperoleh dari hasil menjaminkan SK ini dapat dialokasikan untuk beragam kebutuhan hidup. Mulai dari kebutuhan konsumtif seperti mencicil kendaraan bermotor dan renovasi rumah, hingga kebutuhan yang bersifat investasi seperti modal usaha, pembelian properti, hingga pembiayaan pendidikan anak. Bagi mereka yang sudah memasuki masa purna tugas, SK Pensiun pun dapat dijadikan agunan dengan mekanisme pembayaran cicilan yang biasanya langsung dipotong dari uang pensiun bulanan yang diterima.
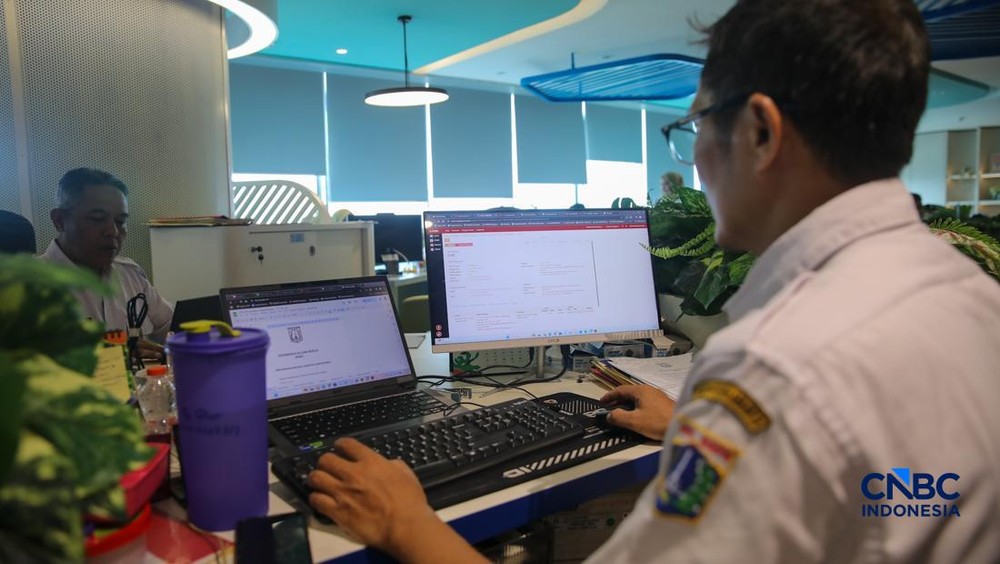
Perbankan sendiri menawarkan fleksibilitas yang cukup tinggi dalam hal plafon pinjaman dan jangka waktu pengembalian. Beberapa bank bahkan berani menawarkan limit kredit hingga Rp500 juta dengan masa tenor yang sangat panjang, mencapai 180 bulan atau setara dengan 15 tahun. Namun, perlu digarisbawahi bahwa nominal pinjaman yang disetujui tidaklah seragam. Pihak bank akan melakukan analisis mendalam terhadap kapasitas finansial debitur, terutama melihat rasio antara besaran gaji atau uang pensiun dengan estimasi cicilan bulanan.
Also Read
Meski terlihat menawarkan solusi finansial yang instan dan mudah, praktik ini menyimpan risiko yang tidak boleh dipandang sebelah mata. Salah satu dampak yang paling nyata adalah terganggunya arus kas atau cash flow bulanan. Bagi PNS yang sudah memasuki masa pensiun, kondisi ini bisa menjadi sangat krusial. Idealnya, masa pensiun adalah waktu di mana seseorang menikmati hasil jerih payah masa produktif tanpa dibebani utang jangka panjang. Jika sebagian besar uang pensiun habis untuk membayar cicilan, maka daya beli untuk kebutuhan pokok sehari-hari akan menurun drastis.
Risiko lain yang lebih berat adalah terkait dengan aspek hukum dan beban ahli waris. Jika debitur meninggal dunia sebelum utang lunas, kewajiban pembayaran tidak serta-merta gugur. Berdasarkan perjanjian kredit yang berlaku, sisa utang tersebut dapat menjadi beban bagi ahli waris atau diambil dari dana pensiun yang seharusnya menjadi hak keluarga. Hal ini tentu berpotensi menciptakan masalah finansial baru bagi keluarga yang ditinggalkan.
Lantas, apakah mengambil pinjaman dengan jaminan SK adalah langkah yang salah? Jawabannya sangat bergantung pada tujuan penggunaan dana tersebut. Mengambil utang diperbolehkan selama dana tersebut digunakan untuk hal-hal produktif yang mampu menghasilkan nilai tambah ekonomi di masa depan, seperti modal usaha yang menjanjikan atau investasi pendidikan. Namun, sangat disarankan agar setiap PNS melakukan perhitungan matang mengenai tenor, besaran bunga, dan dampak cicilan terhadap stabilitas ekonomi keluarga sebelum menandatangani kontrak kredit dengan bank.